P2P-ліміт 100 000 грн вичерпано: легальні алгоритми прийому коштів для мікробізнесу та фрілансерів
📌 Ключові тези:
- Технічна різниця транзакцій: Ліміт у 100 000 грн стосується виключно P2P-переказів (Visa Direct / Mastercard MoneySend). Перекази за реквізитами IBAN через систему СЕП не підпадають під ці обмеження.
- Смурфінг — шлях до блокування: Розбивання великих сум на дрібні платежі (по 4999 грн) є тригером для AML-алгоритмів банку. Це призводить до заморозки рахунку швидше, ніж один великий платіж.
- Математика легалізації: Реєстрація ФОП та використання еквайрингу обходиться дешевше (5% податку), ніж втрата 30-40% клієнтів через неможливість прийняти оплату на заблоковану особисту картку.
Осінь 2026 року остаточно змінила правила гри для українського мікробізнесу, фрілансерів, волонтерів та всіх, хто звик використовувати особисті банківські картки для прийому оплат. Жорсткі обмеження Національного банку України щодо вихідних та вхідних переказів з картки на картку (P2P) створили колапс для тіньового та напівлегального сектору економіки.
Коли ви бачите в додатку банку червоне сповіщення «P2P-ліміт вичерпано, операція відхилена», ваш бізнес зупиняється. Клієнти не можуть переказати вам гроші за товар чи послугу, а ви не можете розрахуватися з постачальниками. Більшість людей у цій ситуації починає робити хаотичні дії: просити клієнтів скидати гроші на картки родичів, дробити платежі або шукати “тіньові” крипто-обмінники. З точки зору банківського комплаєнсу, це найшвидший шлях до довічного блокування рахунків.
Як головний фінансовий аналітик FinAdvisor, я пропоную відкинути емоції та подивитися на проблему через призму математики, банківських API та алгоритмів фінмоніторингу. У цій статті ми розберемо технічну природу лімітів, навчимося використовувати маршрутизацію платежів через інші протоколи та побудуємо легальну архітектуру прийому коштів, яка ніколи не призведе до блокування.
Анатомія ліміту: Як банківський API рахує ваші гроші
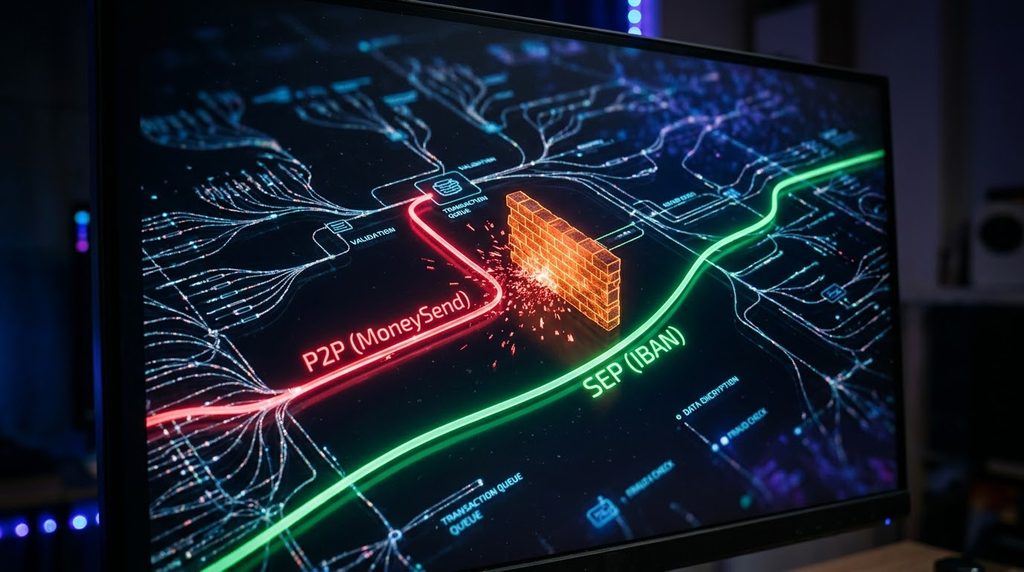
Щоб обійти обмеження, потрібно розуміти, як вони працюють на технічному рівні. Коли ви переказуєте гроші за номером картки (16 цифр), транзакція проходить через платіжні шлюзи міжнародних систем — Visa Direct або Mastercard MoneySend. Це і є технологія P2P (Peer-to-Peer).
Саме на цей протокол НБУ наклав жорсткі ліміти. Алгоритм банку веде подвійний лічильник для кожного клієнта (за його ІПН, а не за номером конкретної картки):
- Об’ємний ліміт: Сума всіх вихідних (а в деяких банках і вхідних) переказів за місяць. Зазвичай це 100 000 грн.
- Кількісний ліміт: Максимальна кількість операцій (наприклад, 30, 50 або 100 транзакцій на місяць).
Важливий нюанс: API банку рахує ліміт не з 1-го по 31-ше число календарного місяця, а за принципом «ковзного вікна» (rolling 30 days). Тобто, якщо ви вичерпали ліміт 15 числа, він не оновиться 1-го числа наступного місяця. Система щодня відніматиме транзакції, які відбулися рівно 30 днів тому. Тому очікування «першого числа» не вирішить вашу проблему.
Якщо ви перевищуєте ці метрики, платіжний шлюз відхиляє транзакцію ще до того, як вона потрапить на перевірку до фінмоніторингу.
Легальний хак №1: Маршрутизація через IBAN (СЕП НБУ)
Найбільша прогалина у фінансовій грамотності українців — це ототожнення поняття «переказ на картку» з поняттям «банківський переказ».
Вимоги НБУ щодо обмежень стосуються виключно протоколу P2P (за 16 цифрами картки). Але вони абсолютно не стосуються переказів за повними банківськими реквізитами — стандартом IBAN (International Bank Account Number).
Транзакції за IBAN проходять через СЕП (Систему електронних платежів Національного банку України). Це зовсім інший цифровий коридор.
- Ліміти: У СЕП немає ліміту в 100 000 грн для фізичних осіб. Ви можете легально прийняти або переказати 300 000 грн чи 500 000 грн за одну операцію.
- Комісії: Перекази за IBAN у більшості українських банків (як-от Монобанк чи Сенс Банк) є безкоштовними, на відміну від P2P, де комісія може становити 0.5-1%.
Як впровадити для мікробізнесу: Коли ваш P2P-ліміт вичерпано, просто змініть шаблон повідомлення для клієнта. Замість номера картки надсилайте свій IBAN (він є в реквізитах будь-якого банківського додатка).Порада: Щоб клієнтам було зручно, згенеруйте QR-код із вашим IBAN. У додатку Приват24 чи Монобанку клієнт просто сканує QR-код, і всі реквізити підтягуються автоматично. Це легальний, необмежений і дешевий спосіб приймати гроші.
Смурфінг: Чому не можна дробити платежі
Найгірша стратегія при наближенні до лімітів — це спроба обдурити систему через дроблення (на сленгу AML це називається «смурфінг» — Smurfing). Люди починають просити клієнтів: “Скиньте мені 4900 грн, потім ще 4900 грн, щоб не було питань”.
Як аналітик, який розуміє архітектуру Anti-Money Laundering (AML) систем, запевняю вас: це працювало у 2018 році. Сьогодні банківські скорингові моделі на основі машинного навчання налаштовані саме на пошук патернів (шаблонів поведінки).
Для AML-бота один платіж на 90 000 грн від родича — це низький ризик (за умови зрозумілого призначення платежу). А ось 20 надходжень по 4500 грн від різних фізичних осіб протягом трьох днів — це червоний прапорець. Алгоритм маркує це як “незареєстрована підприємницька діяльність” або “транзит коштів”. Ваш рахунок буде заморожено автоматично, і банк вимагатиме документальне підтвердження джерел. Якщо ви його не надасте, банк розірве з вами договір. У такій ситуації вам доведеться терміново шукати резервні гроші в інших установах для підтримки бізнесу, і тут ваш кредитний скоринг має бути бездоганним. Якщо ви маєте старі прострочення, обов’язково вивчіть наш гайд про те, як виправити кредитну історію в УБКІ, щоб не отримати жорстку відмову від нових кредиторів у найкритичніший момент.
Математика переходу в легальне поле (ФОП)
Рано чи пізно, якщо ваш оборот стабільно перевищує 100 000 грн на місяць, єдиним економічно доцільним рішенням є реєстрація ФОП (Фізичної особи-підприємця). Багато хто боїться податків, вважаючи, що це “з’їсть” весь прибуток. Давайте порахуємо математику.
Якщо ви намагаєтеся обійти ліміти “сірими” шляхами, ви втрачаєте гроші:
- Витрати на комісії крипто-обмінників або P2P-сервісів (2-4%).
- Втрата клієнтів, які не хочуть розбиратися з переказами на різні картки чи криптогаманці (близько 20-30% відмов).
- Ризик повного блокування коштів на місяці.
Натомість, відкривши ФОП 2-ї або 3-ї групи, ви отримуєте офіційний рахунок (IBAN), який не має жодних лімітів на прийом коштів. Ви платите 5% єдиного податку (на 3-й групі) та ЄСВ. Але натомість ви можете підключити Інтернет-еквайринг (наприклад, LiqPay, WayForPay або просто платіжне посилання в банку). Клієнт зможе оплачувати ваші послуги в один клік через Apple Pay або Google Pay. Конверсія в покупку (Conversion Rate) при оплаті через Apple Pay зростає на 40% порівняно з проханням “скинути на картку”. Ці 40% нових клієнтів з лишком перекривають 5% податків. Ви починаєте заробляти більше, працюючи легально.
Резервні інструменти: Що робити прямо зараз
Якщо ліміт уже вичерпано, а ФОП ви ще не відкрили, ваш алгоритм дій на найближчі дні має бути наступним:
- Переведіть усі вхідні платежі на IBAN. Попередьте клієнтів, що оплата за реквізитами може займати від 10 хвилин до 1 робочого дня (залежно від регламенту СЕП).
- Диверсифікація за ІПН. Якщо ви працюєте з партнером або чоловіком/дружиною, використовуйте їхні картки, але зважайте на правила фінмоніторингу щодо пов’язаних осіб.
- Використовуйте електронні гаманці. Системи типу Global24 або інші ліцензовані платіжні оператори дозволяють маршрутизувати частину коштів, хоча й з комісією.
У довгостроковій перспективі, епоха безконтрольного використання особистих карток для бізнесу завершилася. Оновлена постанова НБУ щодо обмеження P2P-переказів — це не тимчасовий захід, а стратегія держави з детінізації економіки. Банки щомісяця вдосконалюють свої API для виявлення прихованої комерції.
Щоб залишатися ліквідним, ваш бізнес має адаптуватися: використовуйте IBAN для великих сум, підключайте офіційний еквайринг і диверсифікуйте свої фінансові потоки. Це єдиний математично вірний шлях до масштабування.
Ні. Згідно з роз’ясненнями регулятора, перекази між власними рахунками клієнта, відкритими в одному банку, не підпадають під ці обмеження. Але якщо ви переказуєте гроші зі свого рахунку в Банку “А” на свій рахунок у Банку “Б” через P2P, деякі алгоритми можуть зарахувати це в ліміт. Краще використовувати IBAN.
Ліміт не оновлюється в перший день календарного місяця. Система працює за принципом “ковзного вікна” (rolling 30 days). Наступного дня (16-го числа) вам стане доступна сума, яка дорівнює транзакціям, здійсненим рівно 30 днів тому.
Системи Інтернет-еквайрингу (LiqPay, WayForPay) призначені виключно для підприємців (ФОП або юридичних осіб). Підключити їх для прийому оплат за товари на особисту картку фізичної особи юридично неможливо і суперечить правилам платіжних систем.
Автор статті: Олексій Шевченко
Олексій Шевченко — Головний фінансовий аналітик FinAdvisor. Спеціалізація: банківські алгоритми, ризик-менеджмент, платіжні системи (API) та податкова оптимізація.
📌 Примітка: Цей аналітичний матеріал спирається на нормативно-правові акти Національного банку України, регламенти Системи електронних платежів (СЕП) та правила фінансового моніторингу банківських установ.
Фінансовий резерв для вашого бізнесу
Якщо через ліміти або блокування фінмоніторингу ваші оборотні кошти заморожено, бізнес не повинен зупинятися. Касовий розрив — це математична проблема, яка вирішується залученням тимчасової ліквідності. Оформіть кредитну картку з довгим грейс-періодом або скористайтеся беззаставним банківським кредитом, щоб оплатити послуги постачальників сьогодні, а борг повернути після розблокування ваших основних рахунків.
Поки що немає відповідей