Як банки оцінюють клієнтів тіньового сектору без довідок про доходи
Українські реалії ринку праці такі, що мільйони громадян працюють без офіційного оформлення. Фрілансери,будівельники, майстри сфери краси, працівники торгівлі та IT-фахівці часто отримують гідний дохід “у конверті” або на картку, але юридично для держави вони вважаються безробітними.
Коли така людина звертається до банку з проханням встановити адекватний кредитний ліміт (наприклад, 50 000 гривень на ремонт або купівлю техніки), система автоматично видає жорстку відмову або погоджує принизливі 2000 гривень.
Чому так відбувається і чи можна зламати цю систему легальним шляхом? Як провідний юрисконсульт FinAdvisor, я щодня аналізую банківський комплаєнс (внутрішні правила банків) та постанови регулятора. Я хочу розвіяти головний міф: банкам не потрібна ваша довідка з податкової, їм потрібні гарантії повернення коштів. У цій статті ми розберемо правовий алгоритм того, як отримати кредит без довідки про доходи, як легально довести банку свою платоспроможність та як підвищити кредитний ліміт, працюючи неофіційно.
📌 Ключові тези:
- Довідка ОК-5 — не єдиний доказ: З юридичної точки зору, відсутність запису в податковій не означає відсутності доходу. Банки мають право оцінювати альтернативні критерії платоспроможності.
- Цифровий слід замість паперів: Для алгоритмів скорингу ваш регулярний рух коштів (оплата комуналки, покупки в супермаркетах) має більшу юридичну вагу, ніж “нуль” в офіційних реєстрах.
- Обережно з Фінмоніторингом: Штучне “накручування” оборотів готівкою може призвести до блокування рахунку за статтею про легалізацію доходів. Діяти потрібно в межах лімітів НБУ.
Правовий аспект: Чому банки відмовляють “неофіціалам”
Щоб зрозуміти логіку постійних відмов, потрібно подивитися на правила гри, які встановлює для фінансового сектору держава. Жорстка нормативна база НБУ щодо оцінки кредитних ризиків банківськими установами зобов’язує кожен банк прискіпливо розраховувати ймовірність дефолту клієнта (PD — Probability of Default) ще до моменту видачі картки. Банк просто не має юридичного права роздавати гроші наосліп, спираючись лише на ваші слова про дохід. Інакше він порушить нормативи ліквідності та отримає мільйонні штрафи від регулятора.
Під час подачі заявки на кредитну картку, банківський API (програмний інтерфейс) автоматично робить запити до бюро кредитних історій та державних реєстрів (зокрема, до Пенсійного фонду та податкової). Якщо система бачить, що за вашим ІПН (РНОКПП) не надходить ЄСВ (єдиний соціальний внесок), алгоритм присвоює вам статус “високоризикового клієнта”.
Але тут є юридична лазівка. Закон не забороняє банкам кредитувати неофіційно працюючих осіб або фрілансерів. Закон вимагає від банку здійснювати якісну оцінку фінансового стану. І довідка про доходи (ОК-5 чи ОК-7) — це лише один із десятків інструментів такої оцінки. Сучасні банки все частіше спираються на альтернативні докази платоспроможності, які ви можете їм надати абсолютно легально.
Легальні докази платоспроможності без довідки про доходи
Якщо ви не можете принести довідку з роботи, ви повинні сформувати свій “цифровий фінансовий паспорт”.Банківський скоринг обожнює прогнозованість.
1. Активний транзакційний слід (Поведінковий скоринг) З точки зору комплаєнсу, клієнт, який щомісяця витрачає 20 000 гривень на продукти, бензин, підписки та оплату комунальних послуг через термінали (POS), є платоспроможним. Банк бачить ваш рівень життя.Ваша стратегія: Оберіть один цільовий банк, у якому хочете отримати ліміт. Замовте звичайну дебетову картку і зробіть її основною для життя. Закидайте туди свою “зарплату в конверті” і розраховуйтесь виключно нею. Через 2-3 місяці банківський алгоритм автоматично змінить ваш статус на “надійний споживач”.
2. Наявність майна (Майновий ценз) Навіть якщо ви офіційно безробітні, але на ваше ім’я зареєстровано автомобіль або нерухомість (квартира, частка в будинку), це колосальний плюс для скорингу. При заповненні анкети в додатку банку чесно вказуйте наявність майна. Багато банків перевіряють цю інформацію через відкриті реєстри Мін’юсту. Власник авто за замовчуванням вважається людиною, яка здатна генерувати дохід для його обслуговування.
3. Міжнародні перекази та депозити Якщо ви фрілансер і отримуєте кошти через Payoneer, Western Union або просто перекази з-за кордону, оформлюйте їх через цільовий банк. Наявність навіть невеликого депозиту (наприклад, 10 000 грн) є для банку юридичною гарантією (забезпеченням), під яку вони з радістю видадуть вам кредитну картку з лімітом, що дорівнює або перевищує суму вкладу.
Пастка фінансового моніторингу: як не заблокувати рахунок
Багато позичальників, намагаючись “прогріти” картку, роблять фатальну юридичну помилку. Вони починають щодня поповнювати картку готівкою через термінал на 50 000 гривень і одразу переказувати їх друзям (P2P),імітуючи великий дохід.
Як юрист, я категорично застерігаю вас від таких дій. Це прямий шлях до блокування рахунку за правилами фінансового моніторингу. Згідно із законодавством про запобігання легалізації (відмиванню) доходів, нетипові транзакції, які не відповідають вашому офіційному профілю, викликають підозру. Якщо ви в анкеті вказали дохід 15 000 грн, а через картку “ганяєте” сотні тисяч — банк заморозить ваші гроші та вимагатиме документи про їх походження.
Тому “прогрів” має бути природним: оплата реальних товарів та послуг, а не перекидання готівки.
Юридично правильне заповнення анкети на кредит
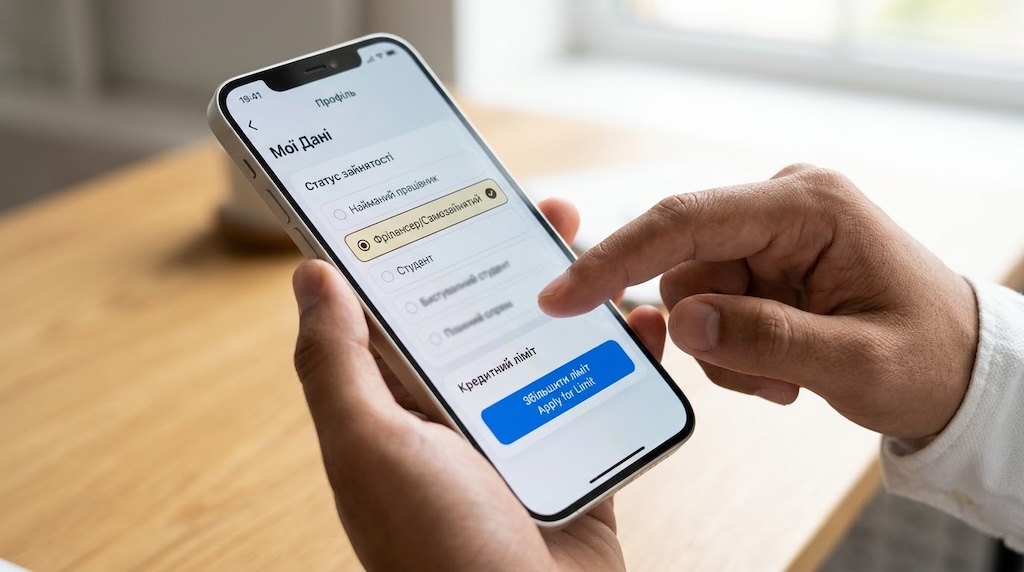
Те, як ви заповнюєте анкету в додатку, має вирішальне значення. Не брешіть про офіційне працевлаштування — банк це миттєво перевірить і відмовить вам через “надання недостовірних даних”.
- Статус: Обирайте “Фрілансер”, “Самозайнятий” або “Працюю неофіційно” (багато банків мають такі пункти).
- Дохід: Вказуйте реальну середню суму, яку ви отримуєте “на руки”.
- Кредитна історія: Це найважливіший фактор. Якщо у вас були прострочення в мікрозаймах у минулому,жоден оборот по картці не допоможе. Банки панічно бояться клієнтів МФО. Якщо ви були в такій ситуації, обов’язково прочитайте нашу детальну інструкцію: Чому банк відмовляє у кредитній картці після МФО і як виправити рейтинг. Там я розписала алгоритм очищення репутації.
Отримати великий кредитний ліміт з неофіційною зарплатою — абсолютно реально. Для цього не потрібні підроблені довідки. Потрібна лише фінансова дисципліна, чиста кредитна історія та правильний вибір банку,який орієнтується на поведінковий скоринг, а не лише на паперову звітність.
Банк не має повноважень проводити податкові перевірки вашого роботодавця. Але служба безпеки може зателефонувати за вказаним вами робочим номером, щоб просто підтвердити факт вашої присутності на робочому місці та вашу посаду.
Ні. Разове поповнення рахунку скоринг розцінює як “аномалію”, а фінмоніторинг — як ризикову операцію. Банк цінує регулярність: краще отримувати по 15 000 грн щомісяця протягом півроку і витрачати їх через термінали, ніж закинути 100 000 грн за один день.
Якщо ви працюєте неофіційно, єдиним законним виходом є реєстрація ФОП. Для дрібних сум (до 50-100 тис. грн на місяць) банки зазвичай обмежуються опитувальником клієнта. Головне — не надавати банку підроблені довідки ОК-5, за це передбачена кримінальна відповідальність (ст. 358 ККУ).
Автор статті: Марія Іваненко
Марія Іваненко — Провідний юрисконсульт FinAdvisor. Спеціалізація: банківський комплаєнс, захист прав споживачів, скорингові моделі оцінки позичальників.
📌 Примітка: Цей матеріал ґрунтується на офіційних роз’ясненнях Національного банку України щодо оцінки платоспроможності фізичних осіб та правил фінансового моніторингу.
Ваш легальний старт для фінансування
Не маєте довідки про доходи? Це не вирок. Сучасні фінансові установи використовують гнучкі системи оцінки, аналізуючи вашу реальну спроможність платити, а не лише офіційні папери. Оберіть лояльну кредитну картку для формування цифрового сліду, скористайтеся пропозиціями банків без жорстких вимог до працевлаштування або підберіть швидкий кредит для закриття нагальних потреб прямо зараз.
Одна відповідь
[…] […]